Você construiu uma carreira, assumiu responsabilidades e conquistou uma boa renda. Ainda assim, quando olha para suas finanças, pode sentir que o dinheiro não acompanha aquilo que deseja construir para a própria vida.
Para compreender essa distância, vale olhar tanto para os números quanto para os significados que o dinheiro adquiriu ao longo da sua história. Afinal, o que você aprendeu sobre ganhar, gastar, guardar e investir pode participar das suas decisões, mesmo quando não percebe.
O que aprendemos sobre dinheiro
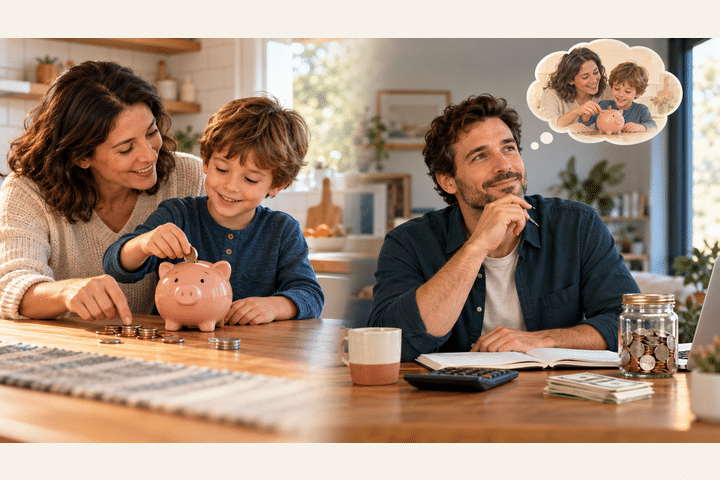
Antes de administrar a primeira conta bancária, já observamos como as pessoas à nossa volta lidam com o dinheiro. Conversas, conflitos, silêncios e exemplos familiares ajudam a formar nossas referências.
Talvez você tenha ouvido frases como “investir é coisa de rico”, “quem tem dinheiro é desonesto” ou “ninguém vive sem dívidas”. Também pode ter aprendido que gastar é uma recompensa pelo esforço ou que guardar dinheiro exige abrir mão de tudo o que dá prazer.
Na literatura de terapia financeira, crenças desse tipo são estudadas como money scripts, ou roteiros sobre dinheiro. Um estudo de Klontz e colaboradores identificou quatro padrões de crenças financeiras e encontrou associações de três deles com renda e patrimônio. Esses resultados ajudam a investigar a relação entre crenças e vida financeira, mas não demonstram que uma crença, isoladamente, determine o destino de alguém.
Pesquisas mais recentes ampliam essa compreensão. Uma revisão sistemática e meta-análise publicada no volume de 2026 do Journal of Family Theory & Review, reunindo 39 estudos, encontrou associações positivas entre a socialização financeira pelos pais e atitudes, conhecimentos, comportamentos e bem-estar financeiro no início da vida adulta. Os resultados também variaram conforme características sociais e econômicas das amostras.
Portanto, a história familiar merece atenção, mas precisa ser compreendida dentro do contexto de cada pessoa.
Quando uma crença passa a limitar suas escolhas
Uma ideia aprendida pode ter feito sentido em determinada situação e, hoje, restringir possibilidades.
Por exemplo, quem associa investimento exclusivamente à riqueza pode adiar o aprendizado sobre o assunto. Já quem entende qualquer gasto consigo como egoísmo pode sentir culpa mesmo diante de uma despesa planejada e compatível com o orçamento.
Esses exemplos são convites à reflexão, não diagnósticos. A mesma decisão pode ter motivos diferentes: medo, falta de informação, renda insuficiente, experiências anteriores ou responsabilidades familiares.
Por isso, afirmar que alguém não prospera porque “pensa errado” simplifica uma realidade complexa. Renda, custo de vida, saúde, oportunidades e compromissos também precisam entrar na análise.
No meu trabalho, considero essencial aproximar essas duas dimensões: compreender o que os números mostram e investigar como a pessoa vive suas escolhas financeiras. Assim, o planejamento pode considerar tanto a realidade material quanto os desafios emocionais envolvidos.
Afinal, dinheiro traz felicidade?
Essa pergunta costuma receber respostas definitivas, embora a ciência mostre uma relação mais complexa.
Em um estudo publicado em 2023 na PNAS, Killingsworth, Kahneman e Mellers observaram que rendas mais altas estavam associadas a maior bem-estar emocional para muitas pessoas da amostra estudada nos Estados Unidos. Entretanto, o padrão variava entre grupos, e a associação geral era pequena. O resultado não permite concluir que aumentar a renda, por si só, produzirá felicidade para qualquer pessoa.
Na vida cotidiana, o dinheiro pode oferecer condições para cuidar da saúde, enfrentar imprevistos e fazer escolhas. Ao mesmo tempo, não resolve todas as fontes de sofrimento nem substitui vínculos e propósito.
Talvez uma pergunta mais útil seja: de que maneira quero que o dinheiro contribua para a vida que desejo viver?
Essa reflexão ajuda a dar direção às decisões sobre consumo, proteção financeira e construção de patrimônio.
Um exercício para revisar suas crenças
Escolha uma frase sobre dinheiro que você costuma repetir. Em seguida, responda:
- Onde aprendi isso? Foi uma mensagem familiar, uma experiência pessoal ou uma conclusão que passei a repetir?
- Em quais situações essa ideia faz sentido? Procure reconhecer o contexto em que ela surgiu.
- Quando ela deixa de explicar a realidade? Busque exemplos que mostrem seus limites.
- Como ela participa das minhas decisões? Observe se você adia escolhas, evita conversas ou sente culpa.
- Que ideia mais equilibrada posso construir? Formule uma alternativa realista e conectada aos seus objetivos.
Por exemplo, “investir é coisa de rico” pode dar lugar a: “Posso aprender sobre investimentos e avaliar como eles cabem na minha realidade financeira”.
Depois, escolha uma ação pequena: revisar uma despesa, conversar sobre dinheiro em casa ou reservar um horário para conhecer sua situação financeira.
O exercício é um ponto de partida. Sua utilidade está em aproximar a reflexão de uma atitude concreta, que possa ser observada e ajustada.
Sua história pode ganhar novos caminhos
Compreender sua relação com o dinheiro permite reconhecer aprendizados, dificuldades e recursos que você já possui. A partir daí, torna-se possível avaliar quais referências continuam úteis e quais precisam ser revistas.
Na terapia financeira integrativa, essa compreensão pode ser trabalhada junto à organização financeira, à definição de objetivos e à construção de hábitos. O processo exige continuidade: perceber um padrão não significa conseguir mudá-lo imediatamente.
Para quem deseja construir patrimônio e liberdade de escolha, esse trabalho ganha força quando caminha ao lado de um planejamento que considera orçamento, proteção, prazos e objetivos.
Que ideia sobre dinheiro você está pronto para examinar com mais cuidado?
Se você deseja compreender seus padrões e construir um planejamento conectado à sua vida, conheça meu trabalho de planejamento financeiro e terapia financeira integrativa.
Denize Rocha é planejadora psicofinanceira, terapeuta financeira e consultora de investimentos independente. Possui certificação Anbima e MBA em Administração, Finanças e Geração de Valor.
REFERÊNCIAS BIBLIOGRÁFICAS:
1 Klontz et al. (2011). Money Beliefs and Financial Behaviors. Journal of Financial Therapy.
2 LeBaron-Black et al. (2026; publicado online em dezembro de 2025). Parent Financial Socialization and Financial Outcomes: A Systematic Review and Meta-Analysis. Journal of Family Theory & Review.
3 Killingsworth, Kahneman e Mellers (2023). Income and emotional well-being: A conflict resolved. PNAS.