Quando pensamos em Outubro Rosa, lembramos da importância de cuidar da saúde e da detecção precoce do câncer de mama. A campanha também nos convida a refletir sobre um hábito comum: adiar o cuidado até que uma situação se torne urgente.
Nas finanças, isso acontece quando a renda entra, as contas são pagas e concluímos que está tudo bem. Mas conseguir fechar o mês não significa estar preparada para uma interrupção no trabalho, uma mudança familiar ou uma despesa inesperada. Para avaliar essa proteção, precisamos olhar para o que sustentaria nossa vida se as circunstâncias mudassem.
Minha trajetória de mais de 30 anos em finanças, combinada com todas as minhas especializações e formações, ampliou minha compreensão desse cuidado. Hoje, meu trabalho reúne planejamento e atenção aos comportamentos que influenciam nossas escolhas. É dessa combinação que podem nascer decisões mais conscientes e maior autonomia.
Cuidar antes que se torne urgente
Na saúde, o cuidado envolve informação, acesso aos serviços e avaliação profissional. O INCA orienta conhecer as próprias mamas e buscar esclarecimento médico diante de alterações suspeitas. Também ressalta que o autoexame não demonstrou reduzir a mortalidade por câncer de mama e não substitui o rastreamento recomendado [1].
Essa orientação nos lembra que perceber uma alteração precisa ser acompanhado de providências adequadas. Nas finanças, acompanhar as contas também só produz mudanças quando usamos as informações para decidir o que fazer.
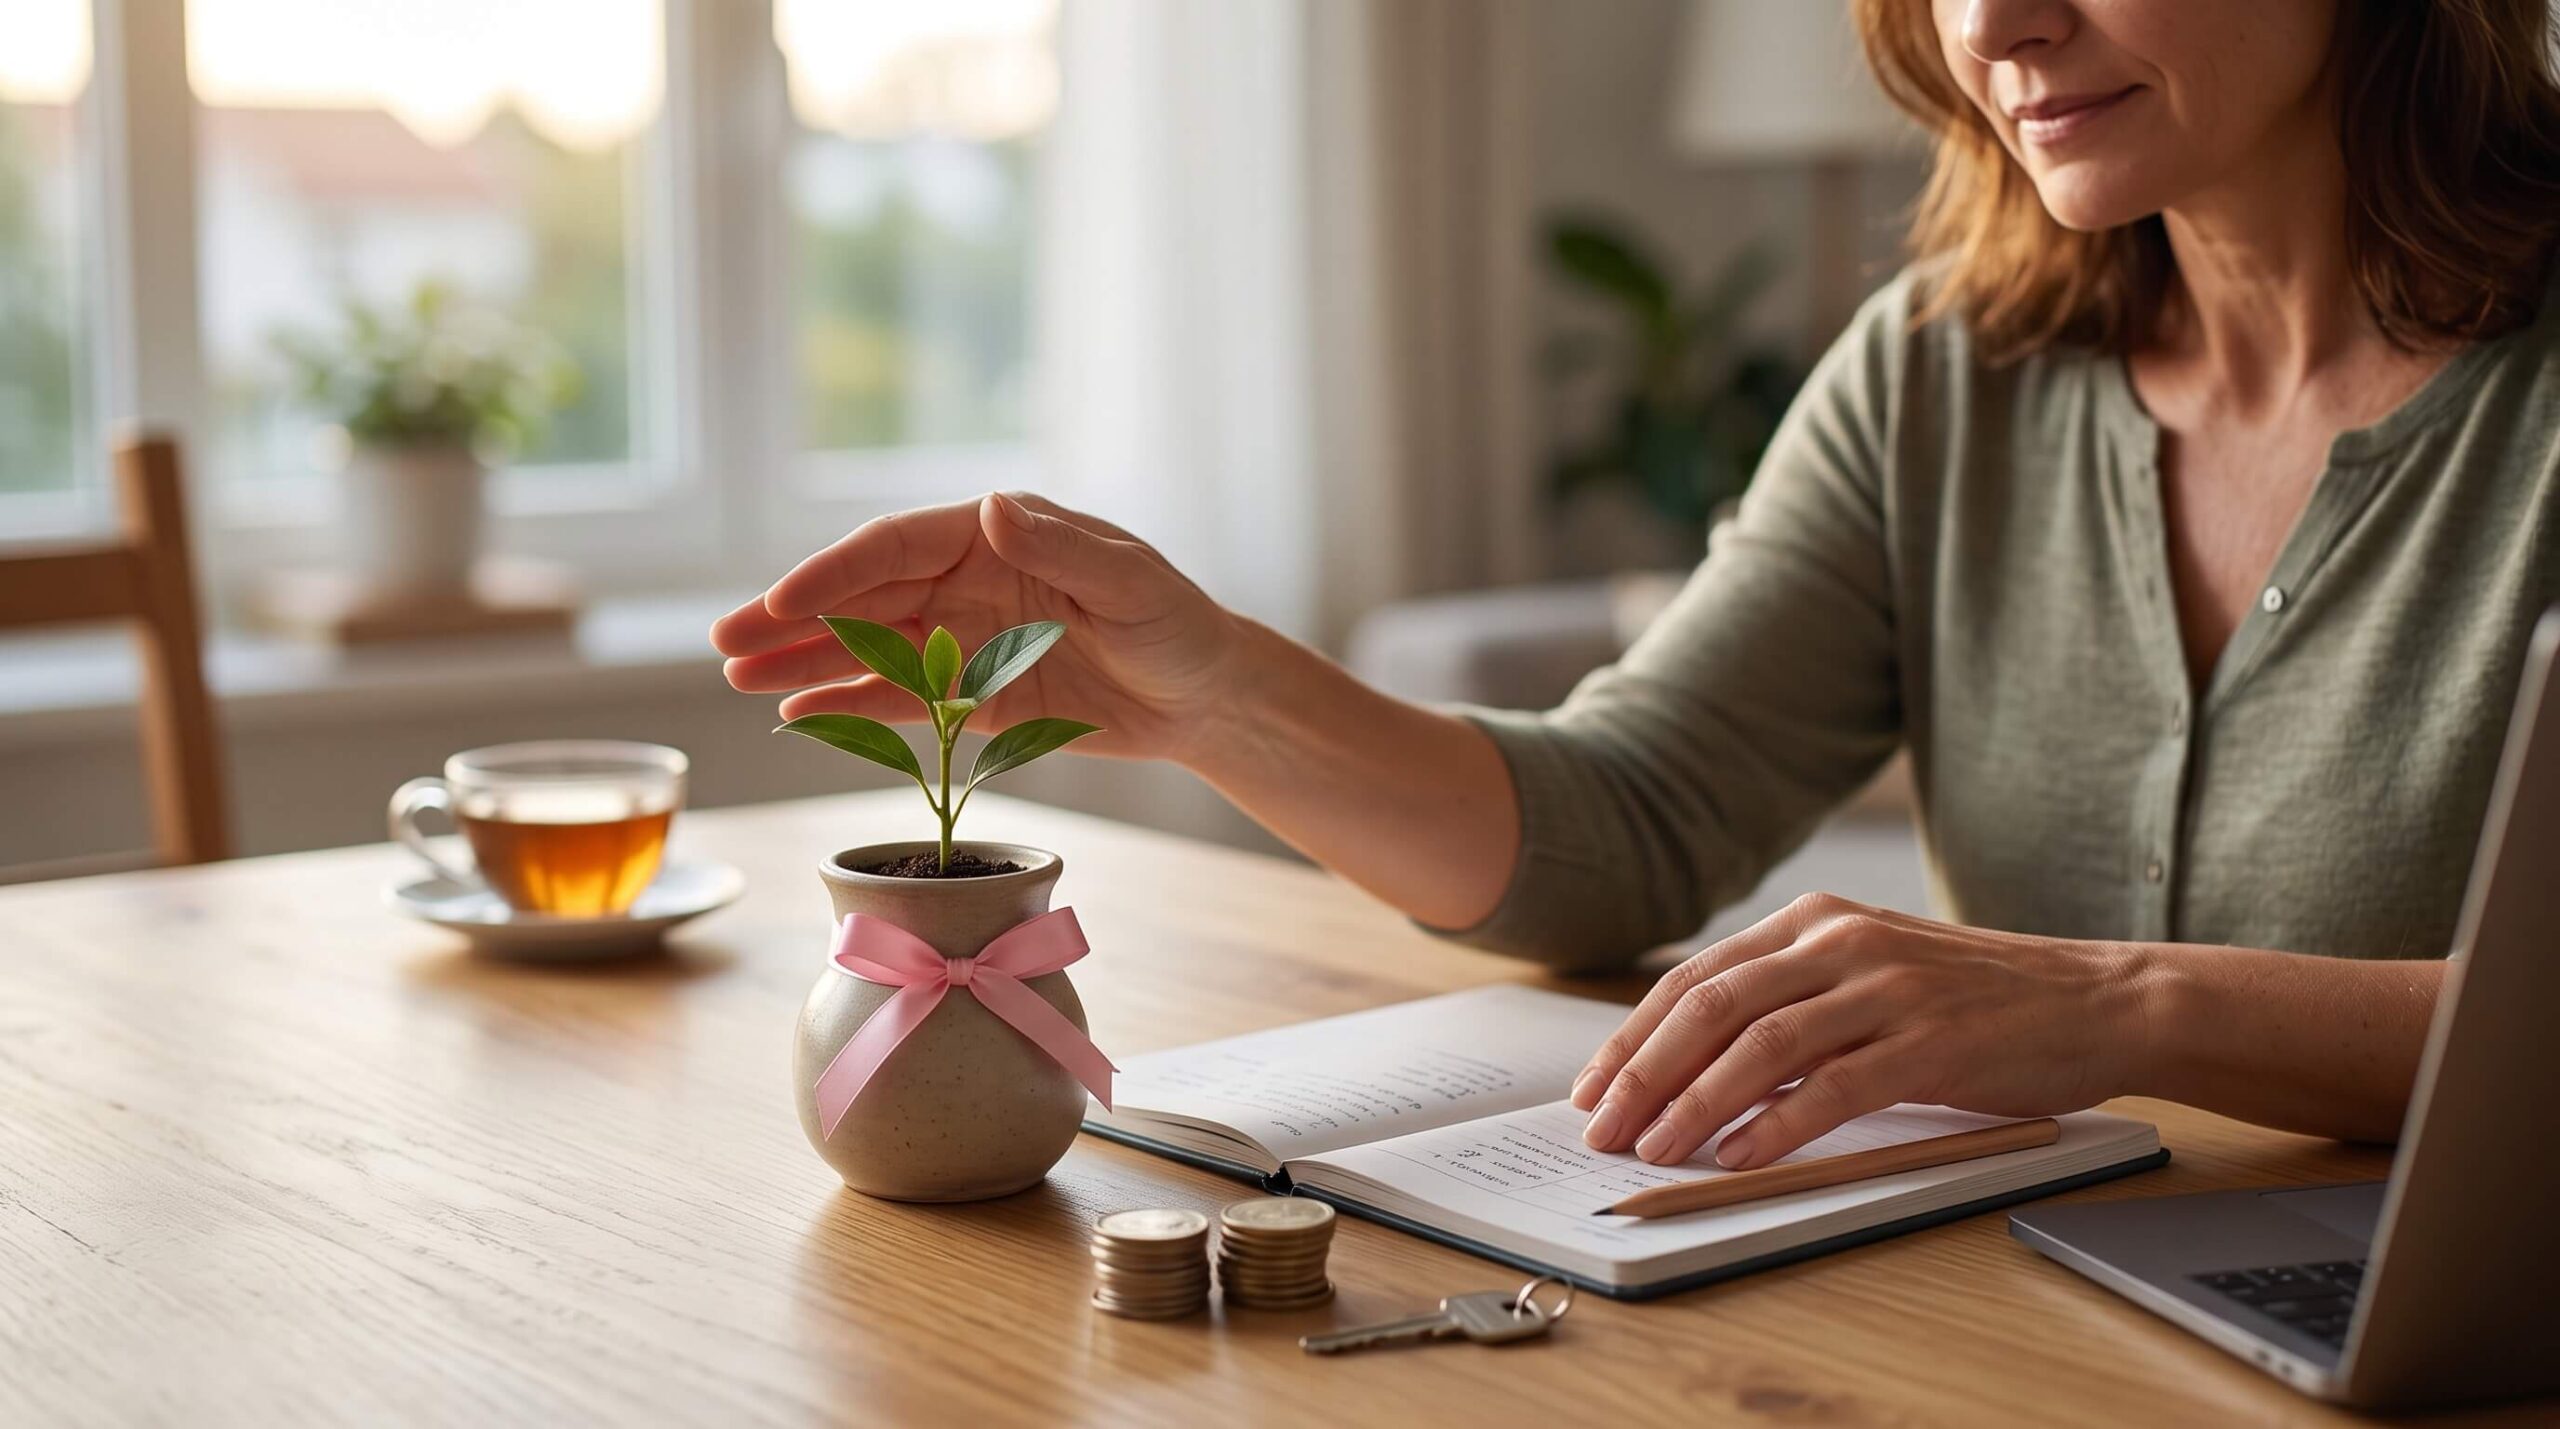
Prevenir financeiramente significa identificar o que pode comprometer nossa estabilidade e construir proteção. Uma reserva, por exemplo, permite enfrentar despesas inesperadas sem depender imediatamente de empréstimos. Já a avaliação de seguros ajuda a lidar com riscos cujo impacto pode ultrapassar os recursos disponíveis.
Reserva financeira é capacidade de resposta
Entendi o significado dessa proteção de maneira muito concreta em 2023. Minha filha estudava nos Estados Unidos quando caiu na neve e fraturou gravemente a perna. Ela precisou de uma cirurgia de emergência e, depois, de uma segunda intervenção. Eu precisava viajar rapidamente, sem saber quanto tempo ficaria. Foram três meses.
Naquele momento, havia uma pergunta que eu não precisei fazer: “Será que tenho dinheiro para ir?”. Minha reserva cobriu os gastos e me permitiu estar ao lado dela pelo tempo necessário.
Eu não havia previsto o acidente, mas tinha recursos para responder à situação. Por isso, quando falo em reserva financeira, penso também no tempo, na presença e nas decisões que ela pode tornar possíveis.
Uma pesquisa do Consumer Financial Protection Bureau, nos Estados Unidos, identificou diferenças na capacidade de cumprir obrigações e no bem-estar financeiro conforme o nível de reserva de emergência. O estudo também reconhece que renda insuficiente e despesas obrigatórias podem dificultar a formação dessa proteção [2]. Assim, qualquer orientação precisa considerar quanto a pessoa consegue poupar sem comprometer suas necessidades básicas.
O tamanho da reserva depende das despesas essenciais, da estabilidade da renda, dos dependentes e dos riscos de cada família. Para quem trabalha por conta própria, períodos sem receita podem exigir uma proteção maior. O planejamento deve definir uma meta realista e prever sua construção gradual, mantendo os recursos em aplicações compatíveis com a necessidade de segurança e liquidez, ou seja, de acesso ao dinheiro quando necessário.
Os seguros podem complementar essa estratégia. Antes de contratar, é importante avaliar quais riscos precisam de cobertura, o que está excluído e se o custo cabe no orçamento.
Os sinais que os números e o comportamento revelam
Além de construir proteção, precisamos acompanhar o que acontece no cotidiano. O uso recorrente do cheque especial, a dificuldade de pagar a fatura integral do cartão ou a necessidade de parcelar despesas básicas são motivos para revisar as contas.
Essas situações podem resultar de perda de renda, gastos extraordinários, diferenças entre as datas de recebimento e pagamento ou compromissos acima da capacidade financeira. Identificar a causa é essencial para escolher uma solução que funcione.
Também precisamos observar como lidamos com o dinheiro. Evitar o extrato, comprar para aliviar desconfortos ou sentir culpa ao conversar sobre finanças pode dificultar a organização, mesmo quando sabemos o que deveria ser feito.
Uma revisão sistemática publicada em 2025 na revista Social Science & Medicine reuniu evidências de associação entre dificuldades financeiras e piores indicadores de saúde, incluindo saúde mental [3]. Essa associação merece atenção, embora não permita atribuir toda ansiedade a problemas com dinheiro.
Na Terapia Financeira Integrativa, trabalho com a compreensão dos hábitos, das emoções e das crenças que participam das decisões financeiras. Esse olhar ajuda a identificar obstáculos à mudança e a construir ações compatíveis com a realidade e os objetivos de cada pessoa.
A importância do comportamento também aparece no instrumento da OCDE publicado em 2026, que considera conhecimento, comportamento e atitudes na avaliação da educação financeira [4]. Portanto, um planejamento precisa ajudar a transformar o que sabemos em práticas que conseguimos manter.
Como a renda pode ampliar suas escolhas
Mesmo quem ganha bem precisa avaliar se está construindo segurança. Quando as despesas aumentam a cada crescimento da renda, pode sobrar pouco para formar uma reserva ou investir nos projetos de longo prazo. Nesse caso, o padrão de vida continua dependente da manutenção dos ganhos.
Para quem empreende, essa avaliação exige separar as finanças do negócio das finanças pessoais. O faturamento precisa sustentar os custos e as obrigações da empresa; ele não representa, integralmente, dinheiro disponível para a família.
Também é importante distinguir patrimônio de disponibilidade financeira. O patrimônio líquido corresponde aos bens e direitos, descontadas as dívidas. Entretanto, parte desse valor pode estar em imóveis ou no próprio negócio e não ser facilmente acessada em uma emergência.
Por isso, olhar apenas para quanto você ganha ou possui oferece uma visão incompleta. É preciso avaliar quanto está disponível, por quanto tempo suas despesas seriam cobertas e quais objetivos estão sendo financiados. Essas respostas mostram se a renda de hoje está ampliando suas possibilidades para o futuro.
Como começar a cuidar das suas finanças
Comece reunindo informações sobre renda, despesas, dívidas e investimentos. Com esse levantamento, identifique a prioridade: recuperar a capacidade de pagar as contas, formar uma reserva ou reorganizar os recursos para um objetivo específico.
Se houver dificuldade para cumprir compromissos, examine o custo das dívidas e as possibilidades de negociação. Antes de aceitar uma nova parcela, verifique se ela cabe no orçamento e se a proposta melhora as condições do pagamento.
Depois, escolha uma ação possível e estabeleça uma data para avaliar o resultado. Pode ser iniciar uma transferência mensal para a reserva, ajustar uma despesa recorrente ou separar as contas da empresa. O acompanhamento ajuda a perceber o que funcionou e o que precisa de ajuste, especialmente quando a renda ou a situação familiar muda.
Para reconhecer suas principais vulnerabilidades, responda:
- Se eu não pudesse trabalhar durante seis meses, como pagaria minhas despesas essenciais?
- Se meu negócio enfrentasse dificuldades, quanto disso afetaria as finanças da minha família?
- Se alguém importante precisasse de mim amanhã, eu teria recursos e disponibilidade para ajudar?
Use as respostas para definir prioridades, sem transformá-las em motivo de culpa. Compreender o ponto de partida permite construir um plano possível.
É assim que organizo meu trabalho no Método NORTE: conhecer os Números, compreender as Origens dos comportamentos, definir Rotas para os objetivos, acompanhar a Transformação e ampliar as condições para Escolhas conscientes.
Quando precisei estar com minha filha, o planejamento que eu havia feito encontrou um propósito muito concreto. Minha reserva me deu condições de viajar e permanecer ao lado dela. Essa experiência orienta o que desejo ajudar meus clientes a construir: recursos para sustentar a vida que importa, inclusive quando ela muda de forma inesperada.
O convite deste Outubro Rosa é começar o cuidado antes da urgência. Se você deseja entender quais passos podem fortalecer sua vida financeira, uma conversa sobre seu planejamento pode ajudar a encontrar esse caminho.
Referências
[1] INSTITUTO NACIONAL DE CÂNCER (INCA). Câncer de mama: versão para profissionais de saúde. Seção Detecção precoce, com recomendações atualizadas em setembro de 2025. Disponível em: https://www.gov.br/inca/pt-br/assuntos/cancer/tipos/mama/versao-para-profissionais-de-saude. Acesso em: 12 out. 2026.
[2] CONSUMER FINANCIAL PROTECTION BUREAU. Emergency Savings and Financial Security: Insights from the Making Ends Meet Survey and Consumer Credit Panel. Washington, DC, 23 mar. 2022. Disponível em: https://www.consumerfinance.gov/data-research/research-reports/emergency-savings-financial-security-insights-from-making-ends-meet-survey-and-consumer-credit-panel/. Acesso em: 12 out. 2026.
[3] Financial strain measures and associations with adult health: A systematic literature review. Social Science & Medicine, v. 364, artigo 117531, jan. 2025. DOI: https://doi.org/10.1016/j.socscimed.2024.117531. Registro bibliográfico: https://pubmed.ncbi.nlm.nih.gov/39591796/. Acesso em: 12 out. 2026.
[4] OECD. OECD/INFE Toolkit for Measuring Financial Literacy, Inclusion and Well-Being 2026. Paris: OECD Publishing, 2026. DOI: https://doi.org/10.1787/92f2d439-en. Acesso em: 12 out. 2026.